通合科技 充电模块领先供应商,深耕电源技术,市场份额提升空间研判
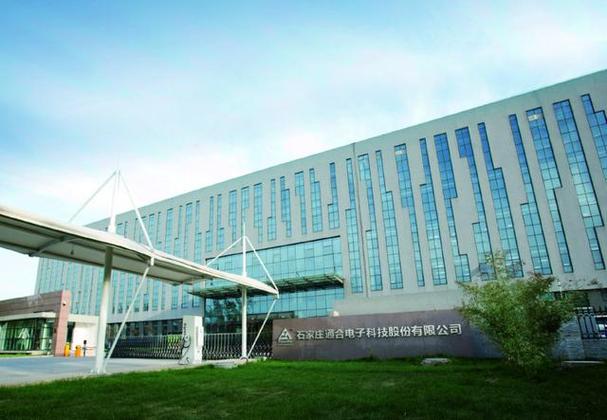
一、公司定位:从电源技术积累到充电模块领先供应商
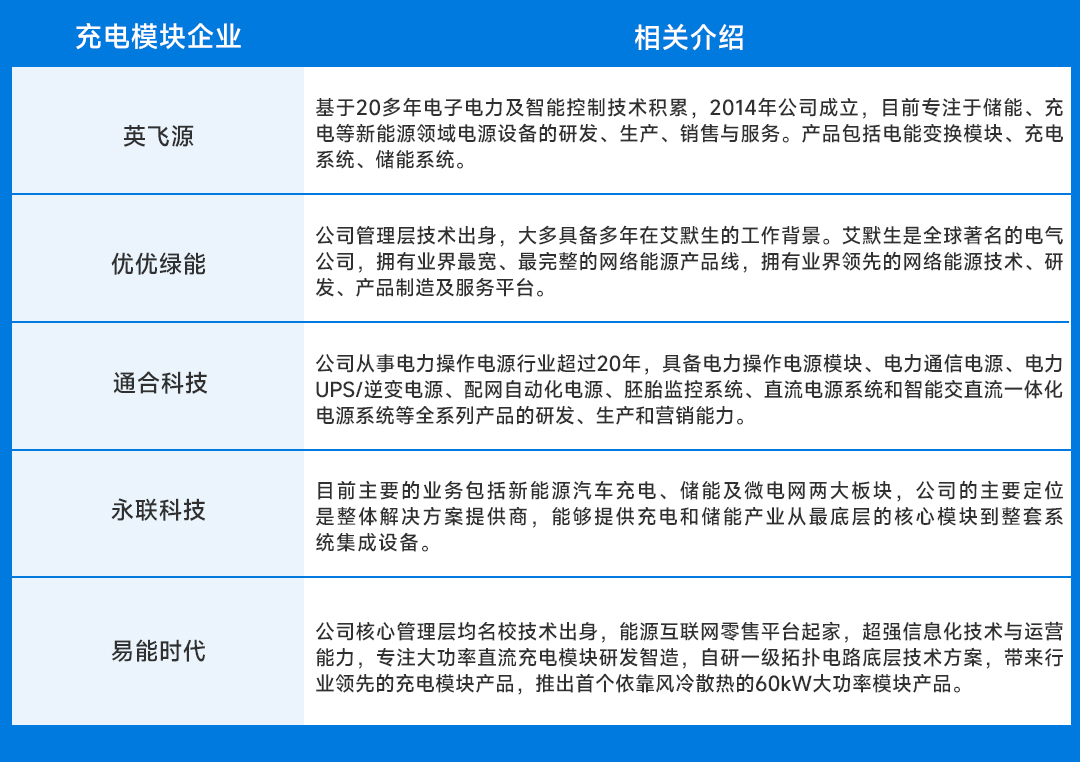
通合科技是国内电力电子与电源技术领域的资深企业,主营业务覆盖智能电网、新能源汽车充电、军工电源等多个方向。公司较早进入新能源汽车充电模块赛道,凭借在电力电子变换、功率器件应用、热管理与控制算法等方面的长期积累,逐步成长为国内充电模块的重要供应商之一,在直流快充模块细分市场占据较有声量的份额。
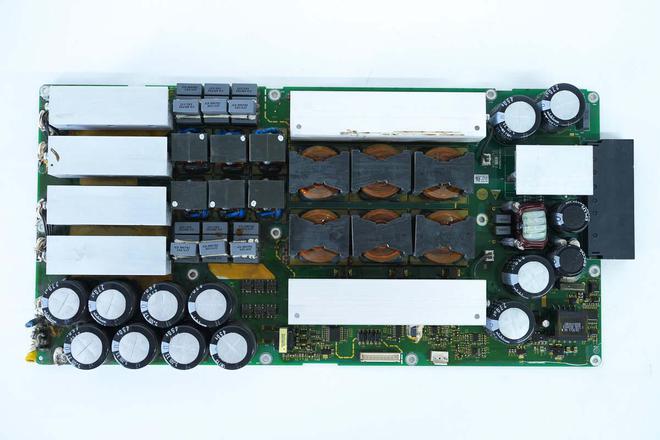
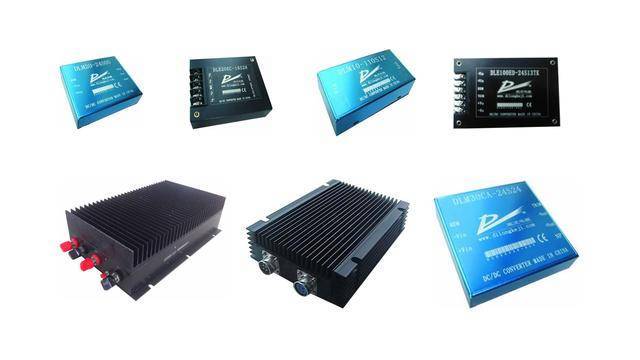
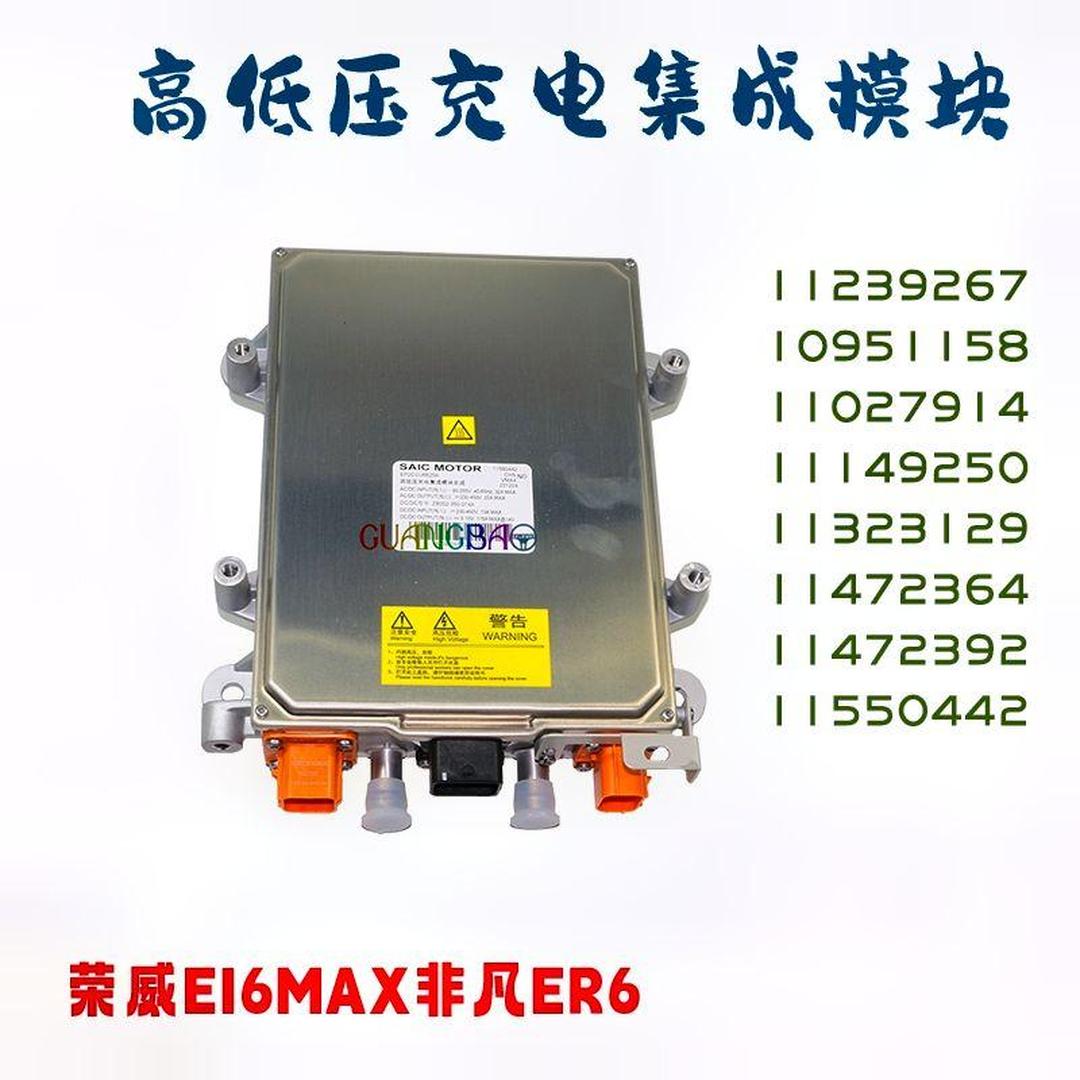
充电模块是直流充电桩的核心部件,直接决定充电效率、可靠性和整桩成本,约占直流桩硬件成本的相当比例。通合科技围绕高效率、高功率密度、宽电压输出和全温区可靠性持续迭代产品,形成了覆盖不同功率等级的模块产品线,客户覆盖充电桩整机厂商及部分运营商体系。
二、行业逻辑:充电模块需求增长的支撑因素
充电模块销售的增长逻辑,根本取决于直流快充设备的建设节奏。当前有几方面因素构成中期支撑:
一是车桩比与快充缺口。 随着新能源汽车保有量持续攀升,公共充电尤其是高速、城市补能场景对直流快充的需求明确,快充桩占比提升直接拉动充电模块出货。
二是大功率化趋势。 单桩功率从120kW向240kW、480kW乃至更高演进,超充、液冷超充方案逐步落地,高功率模块的单桩价值量和用量均有所提升,对模块厂商的功率密度和散热能力提出更高要求,也带来产品结构升级的机会。
三是海外市场与标准升级。 欧洲、中东、东南亚等地区充电基础设施建设推进,国内模块厂商在成本和交付上具备优势,出口成为增量方向;同时国内外认证门槛、品质要求提升,有利于具备技术底蕴的头部模块企业。
四是运营商对全生命周期成本的敏感。 充电模块的转换效率、故障率和寿命直接影响运营商的度电成本和运维支出,价格竞争之外,可靠性和效率正成为更重要的选型依据。
三、竞争优势与面临的挑战
优势方面: 通合科技深耕电源技术多年,在功率拓扑、磁性器件、散热设计和控制策略上有较厚积累,产品效率和可靠性具备一定竞争力;公司具备较强的定制化与快速响应能力,能够配合整机厂客户进行产品适配;军工与电网业务带来的品质管理经验,对充电模块的可靠性文化形成正向支撑;公司在充电模块领域已有较稳定的客户基础和出货规模,具备一定的规模效应。
挑战方面: 充电模块行业竞争激烈,头部整机厂自研模块的趋势对第三方模块供应商形成挤压,部分大客户存在垂直整合倾向;价格竞争持续压缩毛利率,模块单价下行压力明显;英飞凌、ABB等外资体系以及优优绿能、英飞源等专业模块厂商在特定市场和功率段上竞争激烈,市场份额的争夺需要在性价比、交付能力和技术迭代上同时保持优势。
四、份额能否进一步提升:关键变量研判
通合科技充电模块份额能否进一步提升,取决于以下几个关键变量:
第一,大功率与液冷产品的卡位。 超充趋势下,高功率密度模块和液冷模块是增量主战场。若公司能在这一产品代际切换中及时推出具备竞争力的产品并进入主流整机厂供应链,份额有望随结构性升级而提升;反之,若迭代节奏落后,则可能在新一轮竞争中承压。
第二,客户结构的分散与绑定。 过度依赖少数大客户存在被自研替代的风险,而客户面越广、覆盖整机厂与运营商越多,抗单一客户波动能力越强。公司在腰部整机厂和海外客户上的拓展进度,是份额弹性的重要观察点。
第三,海外市场的突破。 海外充电模块单价和毛利通常优于国内,认证与本地化服务是门槛。若出口占比提升,不仅能改善盈利,也能带动整体出货规模,对份额形成实质贡献。
第四,成本与供应链管理能力。 模块业务利润率对IGBT、碳化硅器件、磁性材料等成本敏感,供应链议价能力和规模化采购水平直接影响价格竞争中的生存空间。
第五,研发投入的持续性。 充电模块技术迭代较快,效率和功率密度的领先窗口有限,需要持续研发投入维持产品代差优势。
五、结论
通合科技作为充电模块领域具备电源技术底蕴的领先供应商,在行业快充化、大功率化和出海趋势下具备份额进一步提升的基础条件,但提升路径并非线性:短期受益于直流快充建设需求和产品结构升级,中期则取决于大功率/液冷产品的卡位、客户结构的多元化以及海外市场的实质性突破。若公司能在产品代际切换中保持技术节奏,并在成本与交付上稳住竞争力,份额稳中有升的概率较大;但若大客户垂直整合加速、价格战超预期,份额提升的节奏可能受限。整体判断倾向于:公司在充电模块市场的地位具备守住的支撑,向上弹性关键看高功率产品与海外收入这两个变量,而非单纯依赖行业总量的自然增长。
如若转载,请注明出处:http://www.xiaicar.com/product/25.html
更新时间:2026-11-11 02:03:09